自由民主党の税制調査会(自民党税調)のトップとして、毎年の税制改正論議において絶大な影響力を持ち続ける宮沢洋一氏。与野党の議席差が拮抗し、いわゆる「年収の壁」や防衛増税を巡る対立が先鋭化するなか、宮沢税調会長の一挙手一投足に国民的な関心が集まっています。
財務省主導と揶揄されることもある税調の伝統的な財政規律派と、減税や手取り増を掲げる野党・世論との間で、宮沢氏はどのような論理で舵取りを行っているのでしょうか。本稿では、大蔵官僚出身の実務派政治家としての足跡から、税制改正協議における重要発言、そして自民党税調「インナー」の力学まで、客観的な事実とデータに基づいて多角的に検証します。
【実力派の軌跡】大蔵官僚から閣僚・税調会長へ至る宮沢洋一氏のキャリア
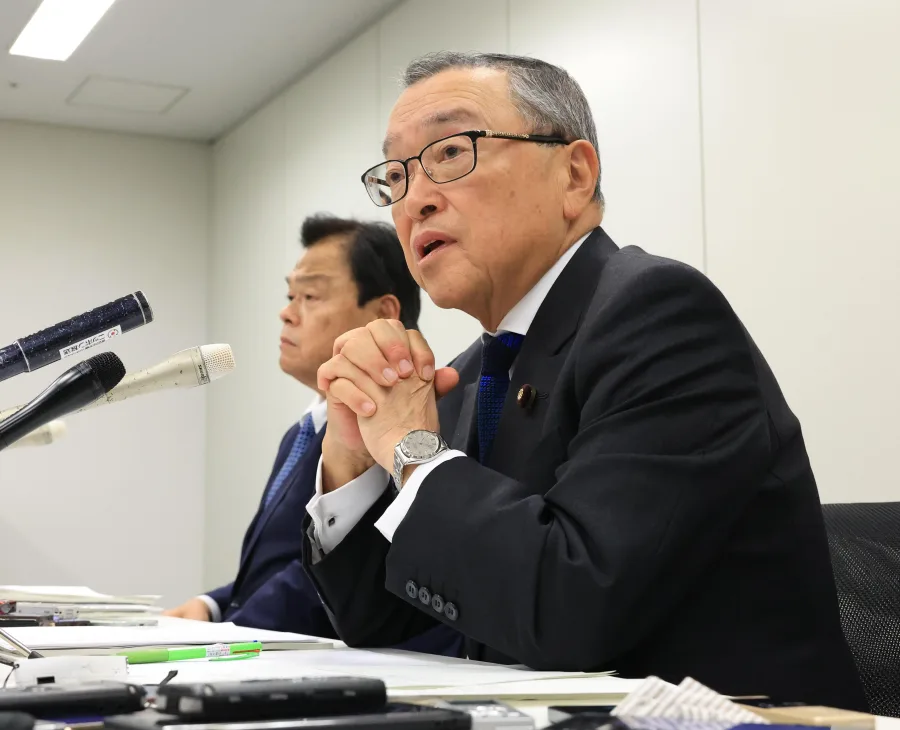
宮沢洋一氏は1950年生まれ、広島県出身の政治家です。宮沢喜一元首相を叔父に持つ名門政治家一家の出身でありながら、自身も東京大学法学部を卒業後、1974年に大蔵省(現・財務省)に入省した生粋のエリート官僚でした。官僚時代には米ハーバード大学行政大学院(ケネディスクール)へ留学し、国際金融や主税・主計行政の実務に精通したバックボーンを築きました。
政界転身後は衆議院議員を経て参議院広島県選挙区から選出され、2014年には経済産業大臣に就任。エネルギー政策や中小企業支援の舵取りを担いました。その後、自由民主党の税制調査会において頭角を現し、税制の細部まで熟知した高い専門性と調整能力が評価され、党税調の会長として長きにわたり税制改正の総責任者を務めています。
【一目でわかる】宮沢洋一氏の主な経歴と税制改正に関わる歩み
宮沢氏がこれまで歩んできた経歴と、税制を巡る主要な政策的節目を整理すると以下の通りです。
| 時期 | 主な役職・出来事 | 税制・経済政策における主な役割・実績 |
|---|---|---|
| 1974年〜1999年 | 大蔵省(現・財務省)入省・官僚 | 主税局や内閣官房での勤務を経て財政・税制実務の知見を蓄積。米ハーバード大留学。 |
| 2000年 | 第42回衆議院議員総選挙で初当選 | 宮沢喜一氏の地盤を継承し、衆議院議員として政策活動を本格化。 |
| 2010年 | 参議院議員(広島県選挙区)初当選 | 参議院へ鞍替え当選。政策通として党内の経済・財政議論の中核へ。 |
| 2014年〜2015年 | 経済産業大臣 | 原子力政策の再構築やアベノミクス下での産業競争力強化策を主導。 |
| 2021年〜現在 | 自民党税制調査会 会長 | 防衛力強化に係る財源議論、インボイス制度導入、所得税・住民税減税の設計などを統括。 |
| 2024年〜2026年 | 税制改正協議(103万の壁・給与所得控除等) | 国民民主党をはじめとする野党との協議において、恒久財源論を主導し合意形成を模索。 |
【徹底検証】「103万円の壁」見直し論争で見せた宮沢税調会長のスタンス
近年、最も国民的な議論を呼んだのが、いわゆる「103万円の壁」(基礎控除・給与所得控除の合計額)の引き上げ問題を巡る攻防です。国民民主党が手取り増を掲げて178万円への引き上げを強く主張したのに対し、自民党税調の責任者である宮沢氏が取ったスタンスは、一貫して「恒久的な財源の裏付け」と「税収への影響精査」を求めるものでした。
宮沢氏は報道陣の取材に対し、基礎控除等の一律引き上げがもたらす国・地方合わせた巨額の税収減(数兆円規模)への懸念を隠さず、税収減が社会保障や地方自治体の行政サービスに与える打撃を繰り返し指摘しました。一方で、若年層やパートタイマーの就業調整(働き控え)を解消する必要性自体は認め、高所得者層ほど減税恩恵が大きくなる「逆進的な税構造」を避けるための制度設計に腐心しました。
この姿勢は、財政規律を重んじる立場からは「国の台所事情を守る現実的な防波堤」と評価された一方、可処分所得の拡大を望む世論や野党側からは「減税に慎重すぎる財務省の代弁者」との厳しい視線を浴びる要因ともなりました。
【深層分析】自民党税調「インナー」の権力構造と財務省との関係性
自民党税調には、「インナー」と呼ばれるごく少数の幹部議員グループが存在します。かつて山中貞則氏や相沢英之氏らが君臨した時代から、税制改正大綱の最終決定権は事実上このインナーに委ねられてきました。宮沢氏はこの伝統的なインナーの筆頭として、党内各部会や産業界からの陳情を査定する絶大な権限を握っています。
元大蔵官僚である宮沢氏の存在は、財務省主税局との強固な信頼関係を担保する一方で、「財務省のシナリオ通りに動いているのではないか」という政治主導への懐疑論を常に呼び起こします。しかし、政治記者の取材や証言を総合すると、宮沢氏は単なる省庁の操り人形ではなく、税理士会や中小企業団体などの支持基盤に配慮しつつ、「財政の持続可能性」と「選挙を見据えた政治的現実」の均衡点を極限まで探る調整官として機能していることが浮き彫りになります。
【プロの結論】今後の税制論議を見極める3つの判断基準
今後の日本の税制改正や減税論議を読み解く上で、宮沢税調会長の動向から導き出される重要な判断基準は以下の3点に集約されます。
第1に、「単年度減税か恒久減税か」の峻別です。宮沢氏は一時的な定額減税のような景気刺激策には柔軟に応じる傾向がありますが、基礎控除の引き上げのように未来永劫にわたって税収基盤を削る恒久的な見直しには極めて高いハードルを課します。
第2に、「税制の中立性と公平性」の維持です。特定の年収層だけを優遇する措置や、高所得層へ過度の恩恵が及ぶ設計に対しては、給与所得控除の上限調整や資産所得課税の強化など、必ずバーターとなる財源確保策をセットで要求する傾向があります。
第3に、「国会情勢に応じた妥協のタイミング」です。与党が過半数を維持しているか、あるいは野党の協力が法案成立に不可欠かによって、税調の交渉姿勢は大きく変化します。宮沢氏の慎重な発言は、対野党交渉における「初手の防衛ライン」であることが多く、最終局面でどのような落としどころを描くかが常に政局の焦点となります。
【宮沢税調会長】に関するよくある質問(FAQ)
Q1:宮沢洋一氏はなぜ「増税派」と呼ばれることが多いのですか?
A1:大蔵官僚出身であり、国の借金(国債発行)に頼らない財政規律を重視する姿勢を明確にしているためです。防衛力強化の財源確保や「年収の壁」見直しに伴う巨額の税収減に対して慎重な姿勢を崩さないことから、世論や減税派の議員からそう位置づけられる傾向があります。
Q2:宮沢喜一元首相とはどのような親族関係にありますか?
A2:宮沢洋一氏にとって、第78代内閣総理大臣を務めた宮沢喜一氏は伯父(父・宮沢弘元法相の兄)にあたります。保守本流・宏池会の系譜を引く政治家一家の出身です。
Q3:自民党税調の会長はどのようにして決まるのですか?
A3:自民党税制調査会会長は、税制に関する深い知見と長年の党内実績を持つ「インナー」と呼ばれる幹部議員の合意に基づき、党総裁(首相)の意向も踏まえて選任されます。専門性の高さが求められるため、頻繁な交代が行われにくいポストです。
宮沢税調会長が率いる自民党税制調査会は、少子高齢化に伴う社会保障費の増大、防衛費の増額、そして現役世代の可処分所得向上という、極めて矛盾に満ちた課題の同時解決を迫られています。
ニュース報道で「減税」や「壁の引き上げ」といったキャッチーな見出しが躍る際も、宮沢氏が提示する「代替財源の有無」や「地方財政への影響」という視座を持つことで、税制論議が単なるポピュリズムなのか、持続可能な制度設計なのかを冷静に見極めることができます。今後の国会論戦と税制改正大綱の行方を注視していく必要があります。